再生资源回收利用税收政策解读 再生资源销售篇
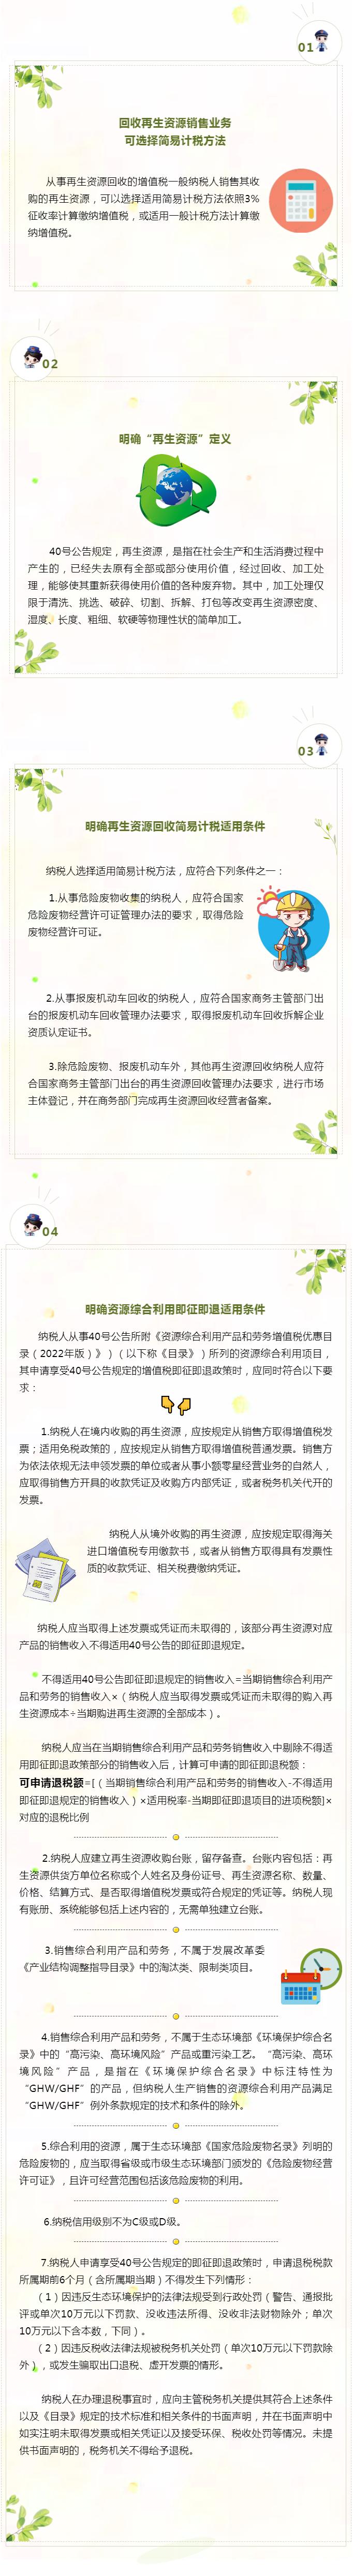
随着绿色低碳循环发展理念的深入人心,再生资源回收利用行业迎来了重要的政策机遇期。为了鼓励资源综合利用、促进废旧物资回收,国家陆续出台了一系列税收优惠政策。其中,针对再生资源销售环节的增值税政策备受业界关注。今天就和大家一起梳理一下,与再生资源销售相关的税收政策要点。
一、政策背景:为何聚焦再生资源销售?
再生资源回收利用是循环经济的关键一环。回收企业从居民、个体户或产废企业手中收购废旧物资,经过分类、加工后销售给下游利废企业。这一“销售”环节直接关系到整个产业链的税负水平和合规运营。为此,财政部、税务总局等部门通过增值税即征即退、简易计税、反向开票等措施,降低回收企业的税收负担,打通资源循环利用的“堵点”。
二、核心政策:再生资源销售增值税优惠
- 增值税即征即退政策。根据《资源综合利用产品和劳务增值税优惠目录》,纳税人销售自产的资源综合利用产品,可按规定享受增值税即征即退政策。例如,以废旧电池、废塑料、废玻璃等为原料生产的再生资源产品,退税比例可达50%至70%不等。这就要求企业在销售时准确核算综合利用产品的销售额,并取得合规的环保及质检证明。
- 简易计税方法。对于从事再生资源回收的增值税一般纳税人,销售其收购的再生资源,可以选择适用简易计税方法,依照3%征收率计算缴纳增值税。这一政策有效解决了回收企业因难以取得进项发票而导致的税负偏高问题,尤其适合前端回收环节。
- 小规模纳税人免税政策。再生资源回收销售企业若为小规模纳税人,在月销售额未超过规定标准(目前为10万元,按季申报为30万元)的情况下,可享受免征增值税优惠。小规模纳税人适用3%征收率的应税销售收入,还可减按1%征收率缴纳增值税。
三、关键操作:反向开票与凭证管理
在再生资源销售链条中,回收企业向自然人散户收购废旧物资时往往难以取得发票。为解决这一难题,税务总局早在2024年就明确资源回收企业可以向出售者“反向开票”,即由回收企业向自然人出售者开具收购发票,并据此计算进项税额或作为企业所得税税前扣除凭证。这一举措打通了“收废—销售”全链条的发票流,使得回收企业在销售再生资源时能够合规享受税收优惠。
需要注意的是,反向开票的出售者需为自然人,且连续12个月“反向开票”累计销售额不得超过500万元。企业在开票时应标注“收购”字样,并妥善保管过磅单、付款凭证等佐证材料,以备税务核查。
四、风险提醒:合规享受,避免误区
- 即征即退并非“自动享受”。纳税人需自行判断是否符合目录规定的技术标准和环保要求,并按规定进行备案或申报。未按规定进行单证留存或核算不清的,可能无法享受退税。
- 简易计税选择需谨慎。一般纳税人选择简易计税后,36个月内不得变更。企业应测算自身进项结构,若取得进项发票较为充分,一般计税方法可能更为有利。
- 发票管理不容忽视。销售再生资源时应按实际业务开具发票,不得虚开、代开。特别是通过反向开票收购的物资,再销售时须确保数量、金额与收购凭证匹配,避免触发税务预警。
五、
再生资源销售环节的税收政策,既有真金白银的优惠,也有规范操作的底线。回收企业应结合自身经营模式,用足用好即征即退、简易计税和反向开票等政策工具,同时加强财务核算和凭证管理,做到应享尽享、合规经营。在“双碳”目标引领下,规范的税收管理不仅是企业降本增效的抓手,更是行业健康发展的基石。让我们一起把握政策红利,让再生资源真正“变废为宝”,走好绿色发展的每一步。
如若转载,请注明出处:http://www.yhjuhn.com/product/24.html
更新时间:2026-11-01 18:22:46